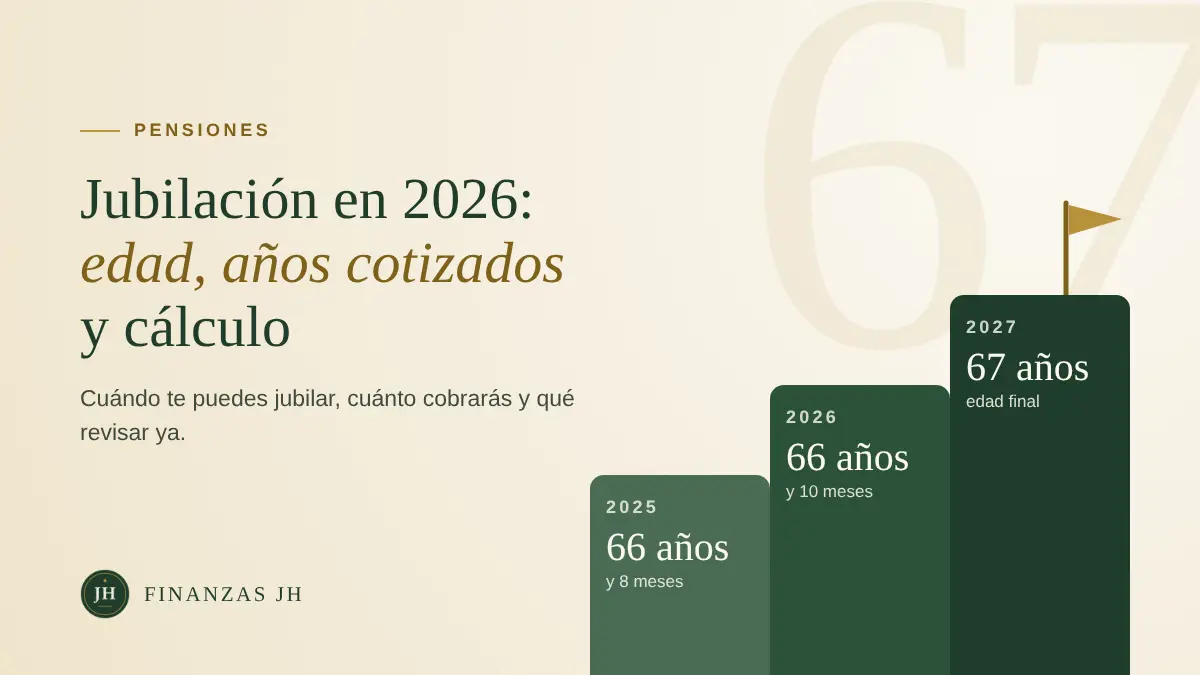
En 2026 puedes jubilarte con el 100 % de la pensión a los 65 años si has cotizado 38 años y 3 meses o más. Si has cotizado menos, la edad es de 66 años y 10 meses. Para tener derecho a pensión necesitas al menos 15 años cotizados, y para cobrar el 100 % de tu base reguladora, 36 años y 6 meses.
En 2027 termina el calendario de la reforma y la edad se queda en 67 años, salvo para las carreras largas. Aquí tienes cómo se calcula la pensión paso a paso, un ejemplo con números y lo que puedes revisar ya, tengas la edad que tengas.
A qué edad te puedes jubilar
La edad de jubilación ordinaria depende del año en que te jubiles y de cuánto hayas cotizado:
| Año en que te jubilas | Con esta cotización… | …te jubilas a los |
|---|---|---|
| 2026 | 38 años y 3 meses o más | 65 años |
| 2026 | Menos de 38 años y 3 meses | 66 años y 10 meses |
| 2027 en adelante | 38 años y 6 meses o más | 65 años |
| 2027 en adelante | Menos de 38 años y 6 meses | 67 años |
Ojo con el cambio de año. Lo que cuenta es la fecha en que cumples la edad, no el año en que naciste. Si te faltan años de cotización y cumples los 66 años y 10 meses ya en 2027, tendrás que esperar a los 67.
Los requisitos mínimos
- 15 años cotizados como mínimo a lo largo de tu vida laboral.
- De esos, al menos 2 años dentro de los últimos 15 antes de jubilarte.
- Haber alcanzado la edad que te corresponde según la tabla anterior, salvo en la jubilación anticipada.
Si no llegas a 15 años cotizados, no tienes pensión contributiva de jubilación. En ese caso, puedes tener derecho a una pensión no contributiva si tus ingresos son bajos.
Cómo se calcula tu pensión en tres pasos
1. La base reguladora: la media de lo que has cotizado
Es la media de tus bases de cotización de los últimos años, actualizadas con el IPC salvo las de los dos últimos años. Desde 2026 conviven dos fórmulas, y la Seguridad Social aplica de oficio la que te sea más favorable:
- La de siempre: las bases de los últimos 25 años (300 meses), divididas entre 350.
- La nueva: un periodo que se alarga poco a poco hasta los 29 años, en el que se descartan los peores meses. Cuando esté completamente implantada, se tomarán los últimos 29 años y se descartarán los 24 peores meses. Beneficia sobre todo a quien tuvo un bache al final de su carrera, como un periodo en paro o con sueldo bajo.
¿Por qué se divide entre 350 y no entre 300? Porque la pensión se cobra en 14 pagas, y 25 años de 14 pagas son 350.
2. El porcentaje según los años cotizados
A la base reguladora se le aplica un porcentaje que depende de toda tu carrera laboral, no solo de los últimos años:
| Años cotizados | Porcentaje de la base reguladora (jubilación en 2026) |
|---|---|
| 15 años | 50 % |
| 20 años | 62,38 % |
| 25 años | 73,78 % |
| 30 años | 85,18 % |
| 36 años y 6 meses o más | 100 % |
Desde 2027 hará falta cotizar 37 años para llegar al 100 %.
3. Los ajustes finales
El resultado se ajusta si te jubilas antes o después de tu edad ordinaria (lo verás más abajo) y se encaja entre la pensión mínima y la máxima del año.
Un ejemplo con números
Imagina que la media de tus bases de cotización de los últimos 25 años es de 2.000 € al mes y que has cotizado 30 años en total. Te jubilas a tu edad ordinaria:
- Base reguladora: 2.000 € × 300 meses ÷ 350 = 1.714,29 €.
- Porcentaje: con 30 años cotizados, el 85,18 %.
- Pensión: 1.714,29 € × 85,18 % = unos 1.460 € brutos al mes, en 14 pagas.
Con 37 años cotizados y la misma base, cobrarías el 100 %: unos 1.714 € al mes. En este caso, siete años más de cotización suponen unos 254 € más al mes durante toda la jubilación.
Es una simplificación: en la práctica, las bases se actualizan con el IPC y se comparan las dos fórmulas. Para tu cifra real, usa el simulador de la Seguridad Social (lo explicamos al final).
Pensión mínima, máxima y subida de 2026
En 2026 las pensiones contributivas han subido un 2,7 %, igual que el IPC medio entre diciembre de 2024 y noviembre de 2025. Las mínimas han subido más. Las cifras de referencia para la jubilación son estas:
| Concepto | 2026 |
|---|---|
| Pensión máxima | 3.359,60 € al mes (14 pagas) |
| Mínima con 65 años o más, sin cónyuge (vives solo) | 936,20 € al mes |
| Mínima con 65 años o más, con cónyuge a cargo | 1.256,60 € al mes |
Si tu pensión calculada no llega a la mínima, puedes recibir un complemento a mínimos, siempre que tus otros ingresos no superen un límite: 9.442 € al año si no tienes cónyuge a cargo y 11.013 € si lo tienes.
La subida de 2027 se calculará con la misma regla: el IPC medio entre diciembre de 2025 y noviembre de 2026. Como la inflación de este año ha sido más alta que la del anterior, es previsible una revalorización mayor, aunque la cifra exacta no se conocerá hasta que el INE publique el dato de noviembre.
¿Jubilarte antes o después?
- Jubilación anticipada voluntaria: hasta dos años antes de tu edad ordinaria, con al menos 35 años cotizados. La pensión se reduce con unos coeficientes por cada mes que adelantes, y la reducción es permanente. En 2026, por ejemplo, la edad mínima es de 64 años y 10 meses si tienes menos de 38 años y 3 meses cotizados.
- Jubilación anticipada involuntaria: si pierdes el empleo por causas ajenas a ti (por ejemplo, un despido colectivo), puedes adelantarla hasta cuatro años, también con reducción.
- Jubilación demorada: si sigues trabajando después de tu edad ordinaria, por cada año completo que retrases la jubilación ganas un 4 % más de pensión. También puedes elegir cobrarlo como una cantidad a tanto alzado, o combinar las dos opciones.
Adelantar la jubilación puede tener sentido por salud o por tu situación personal, pero conviene calcular antes cuánto perderás, porque la reducción se mantiene durante toda la vida.
Lo que puedes revisar ya, tengas la edad que tengas
- Pide tu informe de vida laboral en la sede de la Seguridad Social y comprueba que aparecen todos tus trabajos. Un periodo que falta es más fácil de reclamar ahora que dentro de veinte años.
- Usa el simulador de jubilación del portal Tu Seguridad Social, con Cl@ve o certificado digital. Calcula tu pensión estimada con tus bases reales.
- Revisa tus bases de cotización en las nóminas: si cotizas por menos de lo que cobras, tu pensión será menor.
- Valora un ahorro complementario si la pensión estimada queda lejos de tu sueldo actual, ya sea con un plan de pensiones, otros productos o ahorro propio. Cuanto antes empieces, menos esfuerzo mensual necesitarás.
Las normas de jubilación cambian con frecuencia. Antes de tomar una decisión importante, como pedir la anticipada o dejar de trabajar, confirma tu caso con la Seguridad Social o con un graduado social.